octobre 02, 2026
Points à retenir
- Les taux de rendement obligataires ont fortement augmenté, la vigueur de la croissance et la persistance de l’inflation ayant maintenu une pression à la hausse sur les taux d’intérêt.
- Les actions ont résisté, car la croissance des bénéfices a contribué à compenser la baisse des valorisations, mais les grands indices masquent une performance sous-jacente beaucoup plus faible.
- Nous avons élargi notre positionnement en actions et maintenu une exposition réduite aux obligations de duration plus longue.
Les taux de rendement obligataires ont sensiblement monté en septembre, ce qui constitue généralement un vent contraire pour les marchés boursiers. Pourtant, les actions ont largement tenu le coup, car les paramètres fondamentaux du marché demeurent solides, soutenus par des bénéfices des sociétés exceptionnels et une croissance économique robuste. Cette vigueur a aidé à compenser la pression exercée par la hausse des taux, même si les valorisations, c’est-à-dire le prix que les investisseurs sont prêts à payer pour chaque dollar de bénéfices, ont diminué.
Les grands indices présentent donc un portrait plus calme que ce qui se produit réellement. Les principaux marchés demeurent près de leurs sommets, mais de nombreuses actions ont reculé considérablement, alors qu’un nombre relativement restreint de grandes sociétés continue de soutenir les rendements des indices. Le marché n’ignore pas le risque associé à la hausse des taux; la pression qui en découle se manifeste déjà sous la surface.
Pourquoi les taux obligataires montent
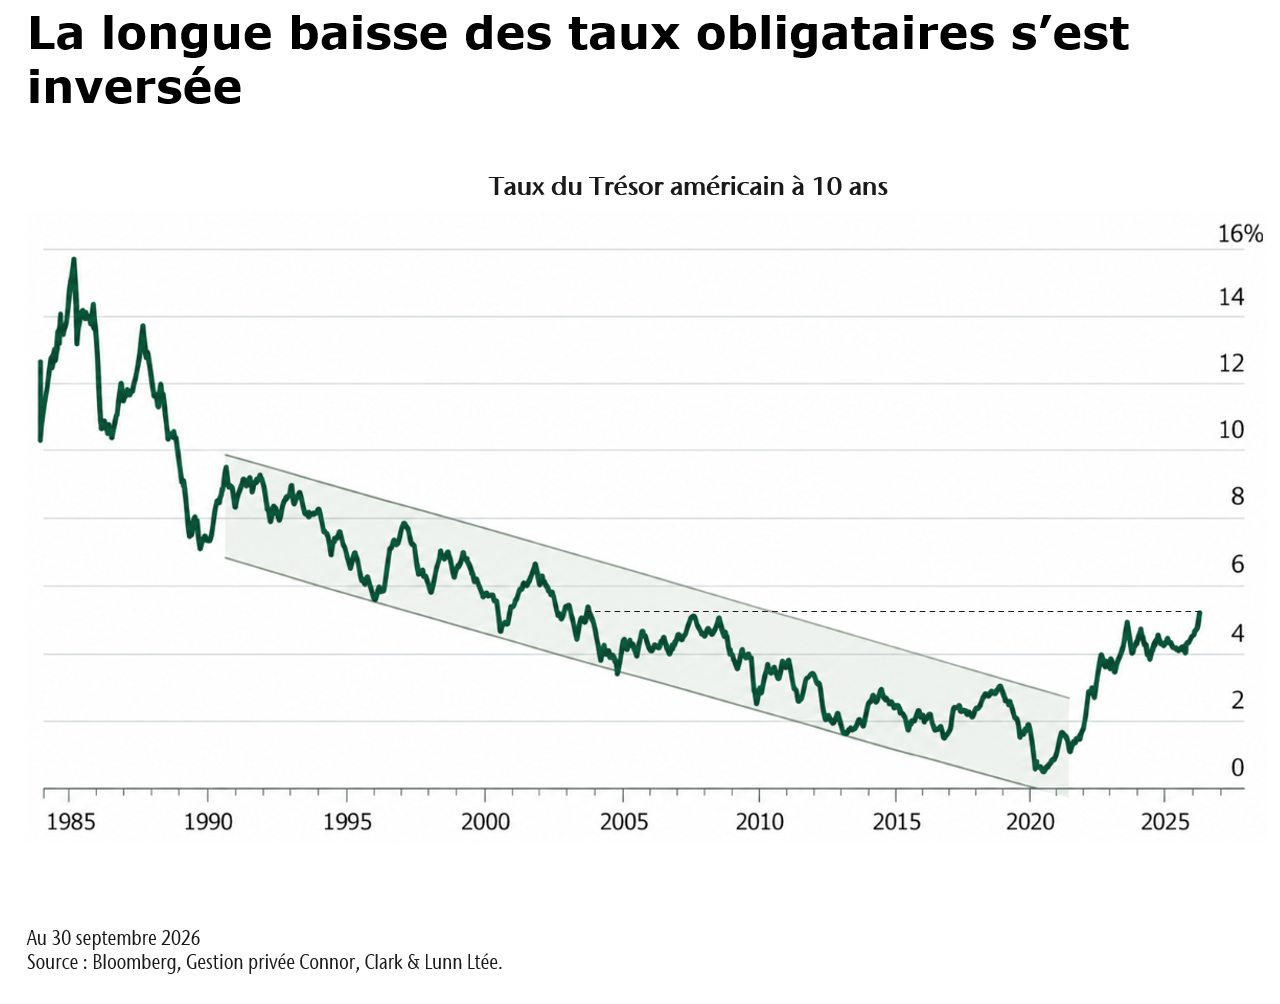
Les taux obligataires sont en hausse depuis l’été, car la vigueur de la croissance économique et une inflation plus persistante maintiennent une pression à la hausse sur les taux d’intérêt. L’activité des entreprises demeure saine, l’investissement est robuste et l’inflation reste supérieure à la cible. La Réserve fédérale (Fed) a relevé ses taux en septembre en réponse à ces pressions, renforçant les attentes selon lesquelles les taux d’intérêt pourraient devoir demeurer élevés.
Parallèlement, la demande de capital est exceptionnellement forte. Les importants besoins d’emprunt des gouvernements entrent en concurrence avec des investissements d’entreprise considérables, notamment les dépenses massives nécessaires pour bâtir les infrastructures d’intelligence artificielle (IA). Lorsque les gouvernements et les entreprises doivent emprunter davantage, les taux de rendement doivent généralement augmenter pour attirer suffisamment de capital. La vigueur de la croissance, la persistance de l’inflation et l’ampleur des emprunts poussent donc toutes dans la même direction, ce qui aide à expliquer la hausse continue des taux obligataires illustrée ci-dessous.
Les bénéfices soutiennent les marchés alors que les valorisations diminuent
Les taux obligataires plus élevés changent déjà ce que les investisseurs sont prêts à payer pour les actions. Comme les obligations offrent des rendements plus attrayants, les valorisations des actions ont diminué, réduisant le prix que les investisseurs sont prêts à payer pour chaque dollar de bénéfices futurs. Autrement dit, les actions absorbent une partie de la hausse des taux au moyen de multiples de valorisation plus faibles.
Ce qui a permis aux cours des actions de rester près de leurs sommets, c’est la vigueur des bénéfices des sociétés. Les prévisions de bénéfices et les marges bénéficiaires attendues continuent d’augmenter, sous l’impulsion des sociétés technologiques qui profitent de l’essor des investissements en IA, avec aussi une contribution de l’énergie et des matériaux. Des bénéfices plus solides peuvent compenser la baisse des valorisations, ce qui permet aux cours des actions de se maintenir même si les investisseurs sont moins disposés à payer une prime pour ces bénéfices.
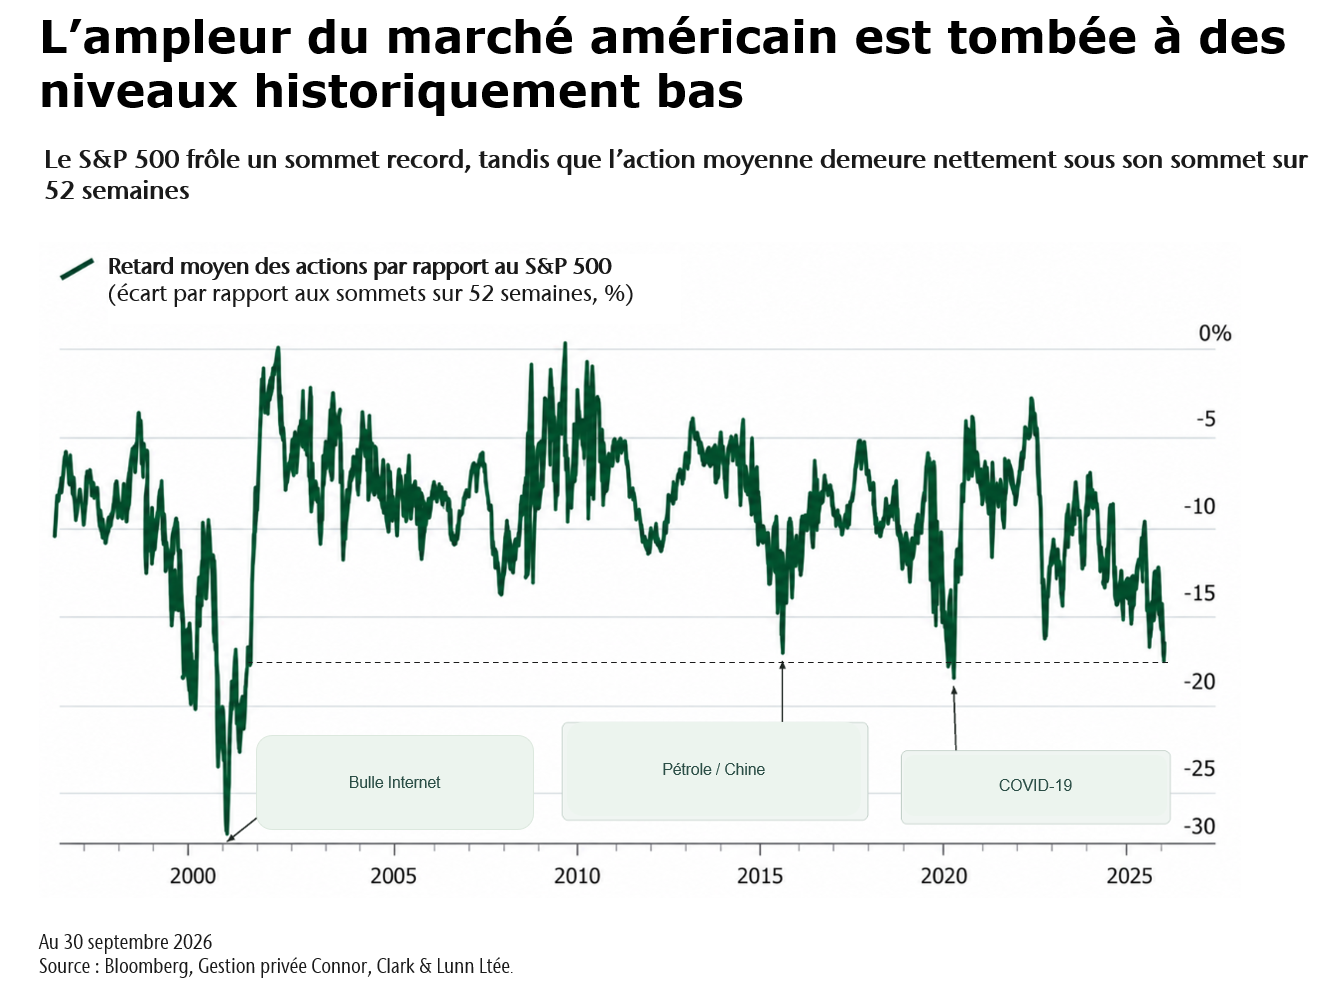
Ce soutien n’est toutefois pas réparti uniformément. Les grandes sociétés liées à l’IA continuent d’étayer les rendements des indices, tandis que l’action moyenne du S&P 500 demeure beaucoup plus éloignée de son propre sommet sur 52 semaines. L’écart est parmi les plus importants des 30 dernières années. L’indice général sous-estime donc l’ampleur de l’ajustement qui se produit déjà sous la surface.
Élargir la participation tout en gérant le risque
Notre positionnement reflète à la fois les occasions créées par des paramètres fondamentaux solides et les risques liés à la hausse des taux. Dans les actions canadiennes, nous avons réduit l’exposition aux services publics, à l’immobilier et aux pipelines, où les taux obligataires plus élevés peuvent rendre les flux de revenus stables relativement moins attrayants et exercer une pression accrue sur les valorisations. Parallèlement, nous avons ajouté de façon sélective à des secteurs dans lesquels nous étions sous-pondérés, comme les logiciels.
Du côté des actions mondiales, nous avons élargi notre exposition aux États-Unis (É.-U.) après avoir détenu des positions plus importantes dans certaines sociétés et certains secteurs, particulièrement autour du thème de l’IA. Nous demeurons favorables aux perspectives à long terme, mais les valorisations et les attentes ont augmenté, et la barre est plus haute pour les rendements futurs. La diversification de cette exposition réduit la dépendance à un petit nombre de sociétés tout en maintenant une participation à ce thème.
Dans les titres à revenu fixe, nous avons réduit les obligations traditionnelles à plus long terme, qui sont plus sensibles à la hausse des taux, au profit d’obligations à plus court terme à rendement plus élevé et de prêts hypothécaires. Nous allouons également du capital à des stratégies neutres au marché, qui visent des rendements moins dépendants de l’orientation des taux d’intérêt ou des marchés. Ensemble, ces changements visent à générer un revenu et à améliorer la diversification tout en réduisant la sensibilité du portefeuille à de nouvelles hausses des taux à long terme.
Ce qui compte maintenant
La question clé est de savoir si les bénéfices pourront continuer de compenser la pression exercée par la hausse des taux. L’inflation et la Fed demeurent au centre de l’attention, car une inflation persistante pourrait maintenir les taux d’intérêt élevés ou les faire monter encore davantage. Le contexte deviendrait plus difficile si la hausse des taux s’accompagnait aussi d’un affaiblissement des bénéfices ou d’une augmentation marquée des coûts d’emprunt des sociétés.
Pour l’instant, la croissance économique et les bénéfices des sociétés demeurent favorables. Nos portefeuilles reflètent cet équilibre grâce à une participation plus large aux actions, à une dépendance moindre à l’égard de prises de position individuelles et à une exposition réduite au risque lié aux taux d’intérêt à long terme.