octobre 07, 2026
Les solides bénéfices des sociétés ont soutenu la progression des marchés boursiers mondiaux cette année. Les sociétés liées à l’intelligence artificielle (IA) ont été le principal moteur des gains. Les titres de l’énergie et des banques canadiennes ont aussi contribué notablement. Les sociétés énergétiques ont profité de la hausse des prix du pétrole et du gaz, tandis que les banques canadiennes ont bénéficié de conditions de crédit résilientes et de marges en hausse. Ensemble, ces segments ont généré une grande part du rendement du marché.
Le troisième trimestre a mis à l’épreuve la résilience des marchés boursiers : les meneurs ont changé brusquement et les valorisations ont reculé. Sous la surface, les écarts de rendement se sont accentués entre les actions et les secteurs, tandis qu’un groupe plus restreint de sociétés a davantage alimenté les gains du marché. Le trimestre a débuté par un fort repli des titres liés à l’IA et d’autres titres à forte dynamique, avant un rebond porté par des bénéfices supérieurs aux attentes.
Parallèlement, les craintes d’une inflation persistante, alimentée en partie par la hausse des prix du pétrole et du gaz, ont poussé les taux obligataires à la hausse, tandis que les importants emprunts publics et les investissements massifs dans l’IA ont accru la demande de capitaux. La hausse des taux a réduit les valorisations accordées aux bénéfices futurs et pesé sur les secteurs sensibles aux taux d’intérêt, comme les services publics et l’immobilier. Les solides bénéfices ont compensé cette pression, permettant à la plupart des marchés boursiers de terminer le trimestre en hausse.
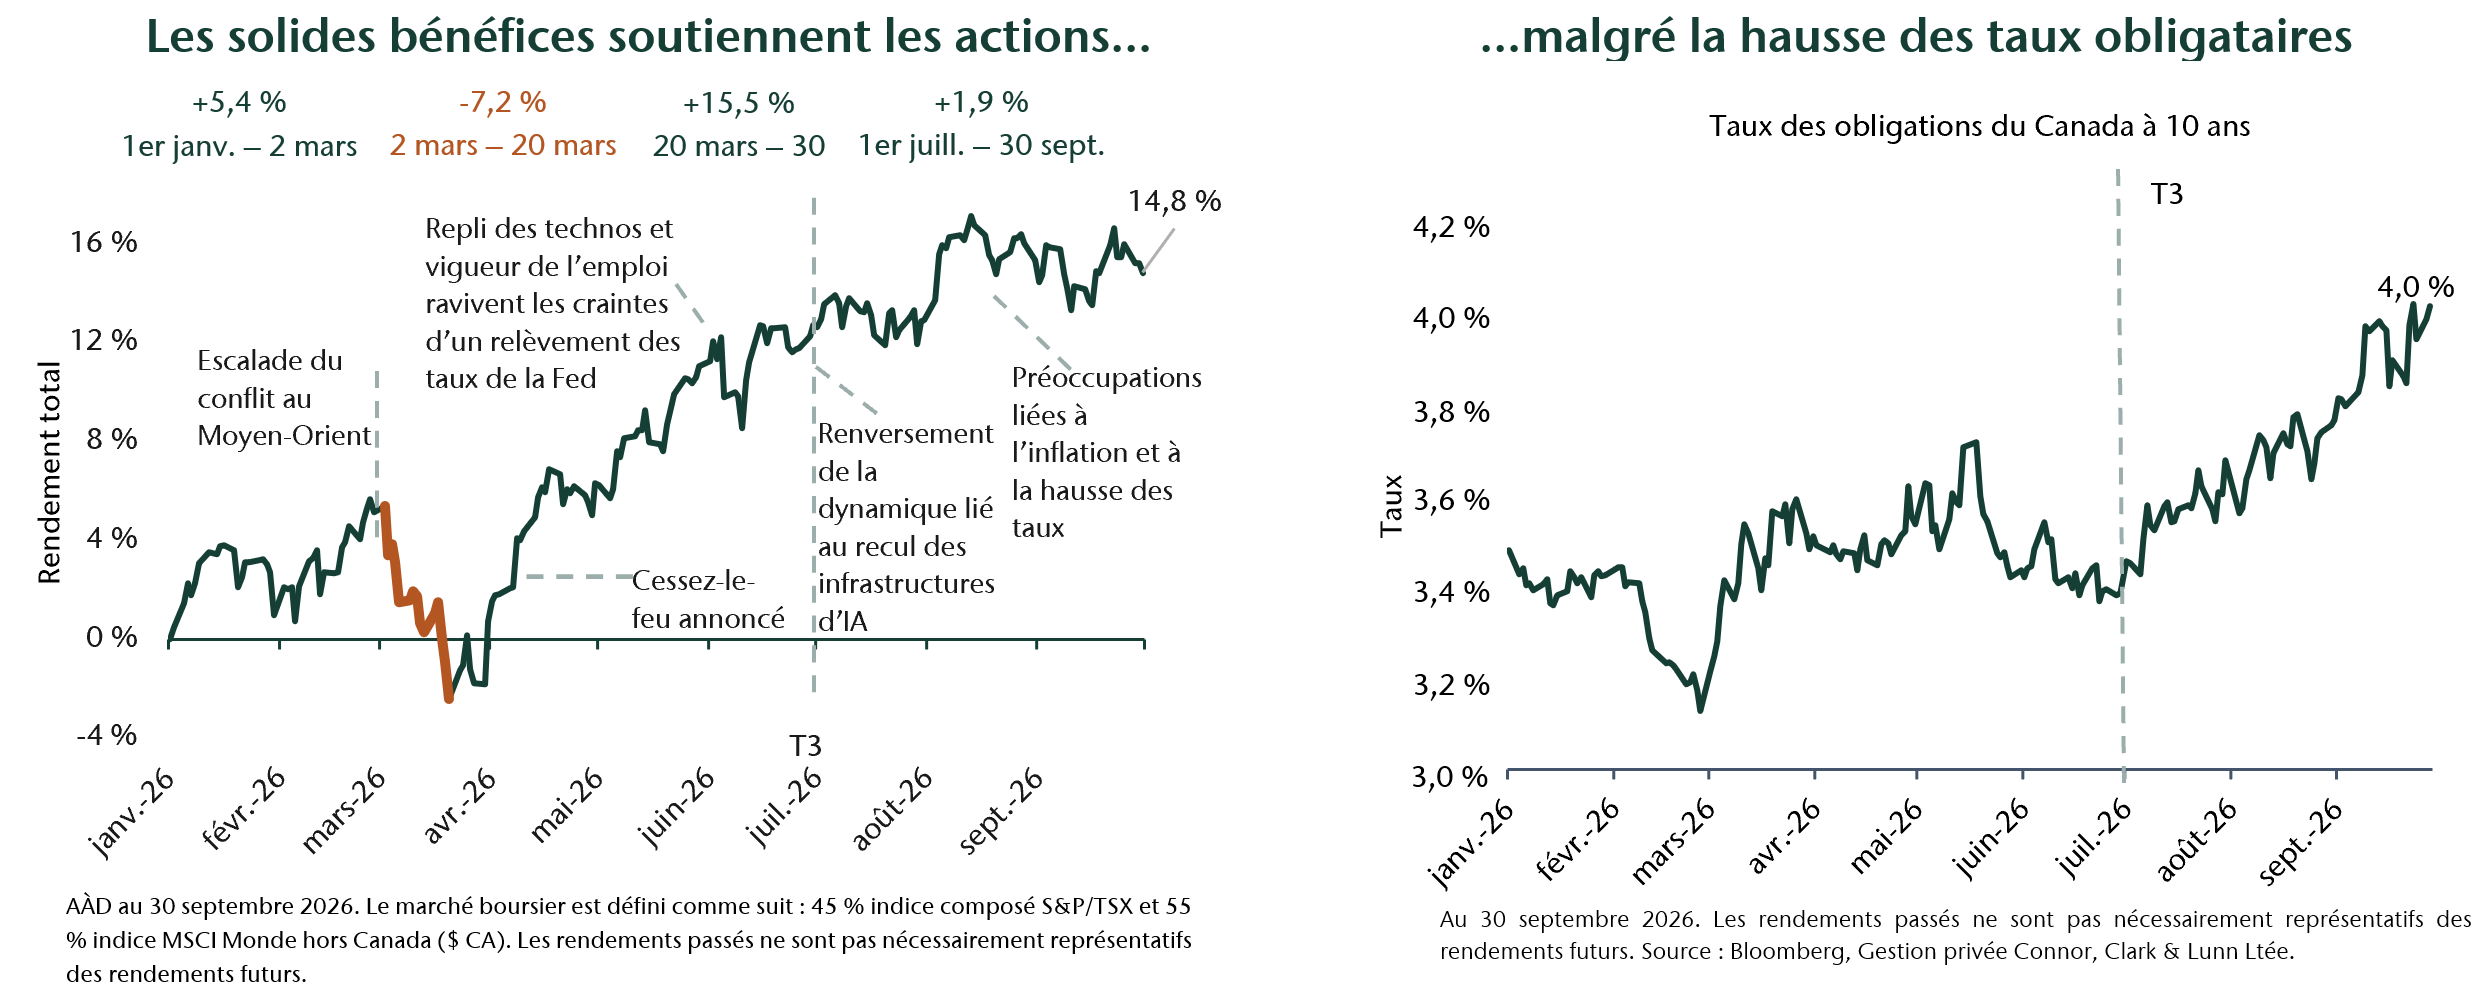
La hausse des taux a eu l’effet inverse sur les titres à revenu fixe, faisant passer le rendement des obligations traditionnelles en territoire négatif cette année. Les stratégies à plus court terme et à rendement plus élevé ont mieux résisté, car elles sont moins sensibles à la hausse des taux et bénéficient d’un meilleur coussin de revenu. À court terme, la hausse des taux pèse sur les placements existants, mais elle améliore aussi le potentiel de rendement futur.
Stratégie de portefeuille
Le contexte demeure favorable et nous maintenons une légère surpondération des actions dans les portefeuilles de nos clients. La croissance des bénéfices devrait rester solide cette année et l’an prochain, ce qui contribuera à contrebalancer la pression exercée par la hausse des taux et la baisse des valorisations. Les sociétés liées à l’IA demeurent une importante source de croissance, mais nous nous attendons à ce que la croissance des bénéfices s’étende au-delà de ce thème.
Du côté des actions, nous élargissons les stratégies que nous utilisons pour saisir les occasions en ajoutant des approches quantitatives en complément de nos équipes de gestion fondamentale. Les stratégies quantitatives utilisent de grandes quantités de données et un processus systématique fondé sur des règles pour évaluer un univers de sociétés beaucoup plus vaste. Elles ajoutent de la diversification et une source de rendement distincte. Nous continuons également de voir de solides occasions pour la gestion active fondamentale au Canada, dans les marchés développés à l’international et dans les marchés émergents, où les marchés sont généralement moins concentrés et moins efficients. Notre objectif est de combiner des approches complémentaires afin d’améliorer les rendements, d’en accroître la constance et de gérer le risque plus efficacement au fil du temps.
Du côté des titres à revenu fixe, la hausse des taux continue de peser sur les obligations traditionnelles, mais notre positionnement a contribué à protéger le capital. Les stratégies à durée plus courte et de crédit diversifié sont moins sensibles à la hausse des taux, tandis que les stratégies neutres au marché ont procuré des rendements moins tributaires de l’orientation des marchés obligataires ou boursiers. Nous nous attendons à ce que les pressions sur les taux persistent pour l’instant, même si des taux de départ plus élevés améliorent progressivement les perspectives à long terme des obligations traditionnelles.
L’accroissement de la dispersion entre les sociétés et les secteurs crée un contexte plus favorable à la gestion active. Des écarts plus marqués entre les rendements et les valorisations des sociétés devraient offrir davantage d’occasions à nos stratégies fondamentales et quantitatives d’ajouter de la valeur au fil du temps.